Ein Football-Field-Diagramm zeigt die Bewertungsspannen mehrerer Methoden als schwebende horizontale Balken untereinander, meist ergänzt um eine senkrechte Linie für den Angebotspreis oder den aktuellen Börsenwert. In PowerPoint bauen Sie es als Diagramm vom Typ Gestapelte Balken: Eine unsichtbare erste Reihe trägt den unteren Wert jeder Spanne, eine sichtbare zweite Reihe die Differenz zwischen oberem und unterem Wert. Dann kehren Sie die Kategorienreihenfolge um und setzen die Angebotslinie. Genau so ist die kostenlose Football-Field-Vorlage aufgebaut, die Sie direkt oben herunterladen können.
Im Folgenden: wofür das Diagramm da ist, wie man es liest, woher die einzelnen Spannen kommen, der Aufbau Schritt für Schritt und die Fehler, die im Review am häufigsten auffallen.
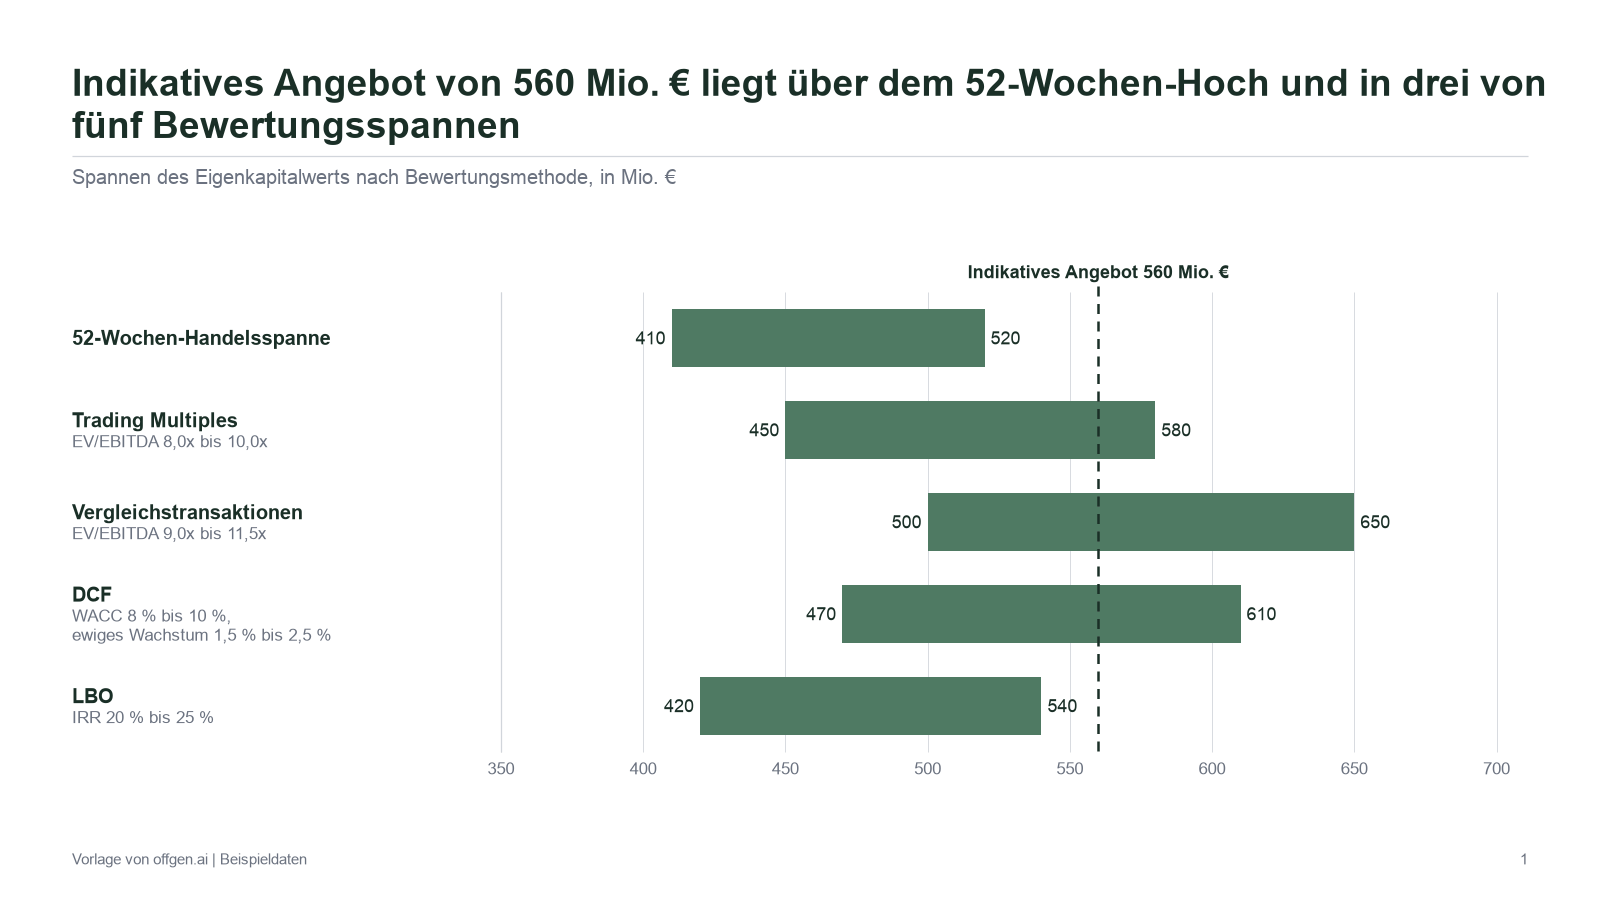
Vorschau der kostenlosen PowerPoint-Vorlage.
Wofür Banker und Deal-Teams das Football Field nutzen
Wall Street Prep beschreibt das Football Field als "floating bar chart", das mehrere Bewertungsanalysen nebeneinanderstellt, und nennt es einen festen Bestandteil des Pitchbooks im Investment Banking, der auch in Fairness Opinions verwendet wird (Wall Street Prep). Den Namen erklärt das Corporate Finance Institute mit der Ähnlichkeit der Balken zu den Yard-Linien eines Football-Felds (CFI).
Typische Einsatzorte:
- Pitchbooks und Sell-Side-Unterlagen: als Bewertungsübersicht nach den Methodikseiten. Wie diese Seite in das gesamte Buch passt, beschreibt unser Beitrag zur Pitchbook-Automatisierung im Investment Banking.
- Fairness Opinions: Der Berater zeigt, wie sich der vereinbarte Preis zu den Spannen der gerechneten Methoden verhält.
- Unterlagen für das Investmentkomitee: Der Käufer stellt sein geplantes Gebot der Bewertungsspanne gegenüber, bevor er die Freigabe beantragt. Den Aufbau einer solchen Unterlage zeigt unsere Vorlage für Investment-Committee-Präsentationen.
Der Zweck ist die gegenseitige Plausibilisierung der Methoden. Eine Bewertung liefert das Diagramm nicht.
Das Beispiel
Alle Werte sind Eigenkapitalwerte (Equity Value) eines fiktiven Unternehmens in Mio. EUR. Die Vorlage enthält genau diese Zahlen.
| Methode | Wesentliche Annahmen | Unten | Oben |
|---|---|---|---|
| 52-Wochen-Kursspanne | Marktkapitalisierung der letzten 52 Wochen | 410 | 520 |
| Trading Multiples (Peer Group) | EV/EBITDA 8,0x bis 10,0x | 450 | 580 |
| Transaktionsmultiplikatoren | EV/EBITDA 9,0x bis 11,5x | 500 | 650 |
| DCF | WACC 8 % bis 10 %, ewige Wachstumsrate 1,5 % bis 2,5 % | 470 | 610 |
| LBO | Zielrendite (IRR) 20 % bis 25 % | 420 | 540 |
| Indikatives Angebot | 560 |
So lesen Sie das Diagramm
Lesen Sie vom Angebot aus nach außen:
- Das Angebot von 560 Mio. EUR liegt über dem 52-Wochen-Hoch von 520 Mio. EUR, eine Prämie von rund 7,7 % auf das Hoch. Die Aktionäre erhalten mehr, als der Markt das Unternehmen im vergangenen Jahr zu irgendeinem Zeitpunkt bewertet hat.
- Es liegt im oberen Bereich der Trading Multiples (450 bis 580) und innerhalb der DCF-Spanne (470 bis 610).
- Es liegt in der unteren Hälfte der Transaktionsspanne (500 bis 650, Mitte 575). Frühere Käufer haben für vergleichbare Unternehmen mehr bezahlt, und genau darauf wird der Verkäuferberater hinweisen.
- Es liegt über dem oberen Ende der LBO-Spanne (540). Ein Finanzinvestor könnte unter den genannten Renditezielen kaum mithalten, was für die Einschätzung des Wettbewerbs im Prozess zählt.
- Alle fünf Spannen überschneiden sich zwischen 500 und 520 Mio. EUR. Dort stimmen alle Methoden überein. Das ist eine Plausibilisierung, nicht "der Wert".
Diese fünf Aussagen sind der Stoff für die Diskussion im Deal-Team. Ein gutes Football Field erlaubt sie in weniger als einer Minute.
Woher die Spannen kommen
Jeder Balken ist das Ergebnis einer eigenen Analyse. Das Football Field fasst nur zusammen; die Spannen stammen aus dem Modell.
| Zeile | Was sie abbildet | Wie die Spanne entsteht |
|---|---|---|
| 52-Wochen-Kursspanne | Was der Markt für die Aktien bezahlt hat | Tiefste und höchste Marktkapitalisierung im Zeitraum, auf Basis eines unbeeinflussten Kurses vor Übernahmegerüchten |
| Trading Multiples | Relativer Wert gegenüber börsennotierten Vergleichsunternehmen | Spanne von Peer-Multiplikatoren auf die Kennzahl des Zielunternehmens, dann vom Unternehmenswert zum Eigenkapitalwert übergeleitet |
| Transaktionsmultiplikatoren | Bezahlte Preise bei vergleichbaren Übernahmen | Spanne von Transaktionsmultiplikatoren, die Übernahmeprämien enthalten |
| DCF | Innerer Wert der geplanten Cashflows | Sensitivität von Kapitalkosten und ewiger Wachstumsrate um den Basisfall |
| LBO | Was ein Finanzinvestor bezahlen kann | Preis, bei dem ein Sponsor seine Zielrendite erreicht; höhere Zielrendite bedeutet niedrigeren Preis |
Einige Hinweise dazu:
Trading Multiples vergleichen das Unternehmen mit ähnlichen börsennotierten Gesellschaften (CFI). Die Spanne sollte aus einer Peer Group mit dokumentierter Begründung stammen, nicht aus den Multiplikatoren, die ein bequemes Ergebnis liefern.
Transaktionsmultiplikatoren spiegeln Preise wider, die bei Verkäufen tatsächlich bezahlt wurden. Laut CFI enthalten sie die Übernahmeprämie und können schnell veralten. Deshalb liegt der Transaktionsbalken oft rechts vom Balken der Trading Multiples.
Der DCF prognostiziert freie Cashflows und diskontiert sie auf heute (CFI). Im Beispiel kombiniert das untere Ende den WACC von 10 % mit 1,5 % Wachstum, das obere Ende 8 % WACC mit 2,5 %. Spannen von Ecke zu Ecke der Sensitivitätstabelle werden schnell sehr breit. Viele Teams zeigen deshalb eine engere innere Spanne und nennen sie in der Beschriftung.
Der LBO läuft andersherum als die übrigen Methoden: Die Zielrendite von 25 % ergibt das untere Ende (420), die von 20 % das obere (540). Wer mehr Rendite verlangt, kann weniger zahlen.
Vom Unternehmenswert zum Eigenkapitalwert. Multiplikatoren wie EV/EBITDA liefern einen Unternehmenswert (Enterprise Value). In einem Football Field auf Eigenkapitalbasis muss jede Zeile mit derselben Nettofinanzverschuldung zum selben Stichtag übergeleitet werden, sonst sind die Balken nicht vergleichbar.
Football-Field-Diagramm in PowerPoint erstellen
Schritt 1: gestapelte Balken einfügen
Wählen Sie Einfügen > Diagramm, dann Balken und Gestapelte Balken (Microsoft Support). Gestapelte Balken sind die richtige Grundlage, weil die erste Reihe den sichtbaren Balken an den Anfang der jeweiligen Spanne schiebt.
Schritt 2: Daten eintragen
Im Datenblatt plotten Sie die Spalten A bis C. Den oberen Wert führen Sie in Spalte D außerhalb des Diagrammbereichs:
| A: Methode | B: Unten (unsichtbar) | C: Spanne (=D-B) | D: Oben (Hilfsspalte) |
|---|---|---|---|
| 52-Wochen-Kursspanne | 410 | 110 | 520 |
| Trading Multiples (EV/EBITDA 8,0x bis 10,0x) | 450 | 130 | 580 |
| Transaktionen (9,0x bis 11,5x) | 500 | 150 | 650 |
| DCF (WACC 8 % bis 10 %, g 1,5 % bis 2,5 %) | 470 | 140 | 610 |
| LBO (IRR 20 % bis 25 %) | 420 | 120 | 540 |
Die Spanne als Formel zu hinterlegen, lohnt sich: Ändert jemand einen oberen Wert, zieht der Balken automatisch nach.
Schritt 3: Basisreihe ausblenden
Markieren Sie die Reihe "Unten", öffnen Sie Datenreihe formatieren und wählen Sie Keine Füllung sowie Keine Linie für den Rahmen. Die Legende können Sie löschen, die Zeilenbeschriftungen sagen bereits, wofür jeder Balken steht.
Schritt 4: Kategorienreihenfolge umkehren
Balkendiagramme zeichnen die erste Zeile ganz unten. Markieren Sie die senkrechte Kategorienachse, wählen Sie Format > Aktuelle Auswahl > Auswahl formatieren und setzen Sie unter Achsenoptionen das Häkchen bei Kategorien in umgekehrter Reihenfolge (Microsoft Support). Die 52-Wochen-Spanne steht jetzt oben. Dabei wandert die Größenachse nach oben; stellen Sie in denselben Achsenoptionen ein, dass die horizontale Achse bei der größten Kategorie schneidet, dann sitzt sie wieder unten.
Schritt 5: Abstandsbreite und Achsengrenzen
Setzen Sie in den Reihenoptionen die Abstandsbreite auf etwa 50 %, damit die Balken deutlich kräftiger sind als die Lücken. Fixieren Sie dann die Größenachse: Minimum 350, Maximum 700, Hauptintervall 50. Feste Grenzen verhindern, dass PowerPoint die Skala bei jeder Änderung neu wählt. Die Angebotslinie bleibt so an der richtigen Stelle, und zwei Fassungen des Diagramms bleiben vergleichbar.
Schritt 6: Unter- und Obergrenze richtig beschriften
Fügen Sie der Reihe "Unten" Datenbeschriftungen hinzu und setzen Sie die Position innen an das Ende der Reihe. Die Beschriftung steht dann direkt links neben dem sichtbaren Balken und zeigt den unteren Wert. Für den oberen Wert beschriften Sie die Reihe "Spanne", aktivieren unter Bezeichnungsoptionen die Option Werte aus Zellen, wählen D2 bis D6 und entfernen das Häkchen bei Wert (Microsoft Support). Ohne diesen Schritt zeigt die Beschriftung die Spannweite (110) statt der Obergrenze (520). Das ist der häufigste Fehler in diesem Diagramm.
Schritt 7: Angebotslinie ergänzen
Die einfachste belastbare Lösung: Bei fixierten Achsengrenzen zeichnen Sie eine senkrechte Linie bei 560 Mio. EUR und beschriften sie mit "Indikatives Angebot: 560 Mio. EUR". Weil sich die Skala nicht mehr bewegt, bleibt die Linie korrekt, solange niemand die Grenzen ändert. Wer das Diagramm als Vorlage immer wieder nutzt, legt die Linie manchmal stattdessen als Punktdiagramm-Reihe auf eine Sekundärachse. Sie hängt dann an einem Zellwert, das Diagramm wird aber komplexer. In beiden Fällen gilt: Linie nach jeder Aktualisierung gegen die Achse prüfen.
Schritt 8: Titel und Fußnoten
Formulieren Sie einen Titel mit Kernaussage: "Indikatives Angebot von 560 Mio. EUR liegt über dem 52-Wochen-Hoch und innerhalb der Spannen aus Trading Multiples und DCF." In die Fußnote gehören Bewertungsstichtag, Kursstichtag, die für die Überleitung verwendete Nettofinanzverschuldung und die Quelle jeder Analyse.
Gestaltungsregeln
Zeilen bewusst ordnen. Zuerst Marktreferenzen (52-Wochen-Spanne, gegebenenfalls Analystenkursziele), dann relative Bewertung (Trading Multiples, Transaktionen), dann der innere Wert (DCF), zuletzt der LBO. Alternativ folgen Sie der Reihenfolge der Methodikseiten im Buch. Sortieren Sie nicht nach Ergebnis, damit die Geschichte aufgeräumter wirkt.
Annahmen in die Zeilenbeschriftung. "Trading Multiples (EV/EBITDA 8,0x bis 10,0x)" erlaubt dem Leser ein Urteil, ohne zu blättern.
Eine Balkenfarbe, eine Akzentfarbe. Färben Sie nach Methode nur, wenn das eine Bedeutung trägt. Die Akzentfarbe gehört der Angebots- oder Kurslinie.
Eine Einheit, eine Basis. Entweder Eigenkapitalwert in Mio. EUR oder Wert je Aktie, nie beides im selben Diagramm. Nennen Sie die Basis im Untertitel.
Gleiche Skala in allen Fassungen. Steht das Diagramm im Board-Deck und im Anhang, nutzen Sie identische Achsengrenzen.
Nativ bleiben. Das Diagramm sollte ein echtes PowerPoint-Diagramm mit Daten in der Datei sein. So kann die Prüferin jeden Balken gegen das Bewertungsmodell abgleichen. offgen arbeitet genauso: Diagramme und Tabellen entstehen als native PowerPoint-Objekte in Ihrem Master, nicht als Screenshots oder flache Bilder (bearbeitbare Vorlagen). Die Begründung dafür steht in unserem Leitfaden zur Excel-zu-PowerPoint-Automatisierung.
Typische Fehler
| Fehler | Folge | Abhilfe |
|---|---|---|
| Obere Beschriftung zeigt die Spannweite | Leser sieht 110 statt 520 | Werte aus Zellen für die Reihe "Spanne" |
| Zeilen in falscher Reihenfolge | Erste Methode steht unten | Kategorien in umgekehrter Reihenfolge |
| Unternehmenswert und Eigenkapitalwert gemischt | Balken nicht vergleichbar | Jede Zeile mit derselben Nettofinanzverschuldung zum selben Stichtag überleiten |
| Achse auf automatisch | Skala springt, Angebotslinie verrutscht | Minimum, Maximum und Intervall fixieren |
| DCF-Spanne von Ecke zu Ecke | Balken so breit, dass er nichts aussagt | Engere innere Spanne, in der Beschriftung genannt |
| Angebotslinie gezeichnet und vergessen | Linie steht nach einer Änderung beim alten Wert | Linie bei jeder Überarbeitung prüfen |
| Stichtage nicht abgestimmt | Kurs, Multiplikatoren und Modell von verschiedenen Tagen | Ein Bewertungsstichtag in der Fußnote |
| Balken passen nicht zu den Methodikseiten | Glaubwürdigkeitsverlust im Review | Jede Zeile vor der Freigabe gegen ihre Quellseite abgleichen |
Die letzte Zeile ist eine Standardprüfung im Pitchbook-Review: Das Football Field muss zu den Ergebnissen der einzelnen Methoden passen. Für die Ergebnisseite ergänzt unsere Anleitung zum Wasserfalldiagramm dieses Diagramm; sie baut eine EBITDA-Bridge mit derselben Technik der unsichtbaren Basis.
Kostenlose Vorlage: Football-Field-Diagramm
Die Vorlage enthält das Beispiel aus diesem Artikel als natives PowerPoint-Diagramm aus gestapelten Balken mit unsichtbarer Basisreihe und der Linie für das indikative Angebot bei 560 Mio. EUR. Zum Wiederverwenden öffnen Sie die Diagrammdaten, ersetzen untere und obere Werte sowie die Zeilenbeschriftungen und lassen die Spalte "Spanne" als Differenz aus oben und unten stehen. Ändern Sie das Angebot oder die Achsengrenzen, prüfen Sie, ob die Linie noch auf dem richtigen Wert sitzt. Wenden Sie vor dem Einsatz in Kundenunterlagen Ihren eigenen Master an.
Mit offgen: das ganze Pitchbook in Ihrem Master
Das Football Field ist eine Seite. Das Pitchbook drumherum umfasst Methodikseiten, Multiplikatortabellen, DCF-Übersicht, Credentials und Legal-Seiten, und alles muss im institutionellen Master sitzen. offgen baut dieses Buch komplett, direkt in PowerPoint.
- Pitchbook-Skills mit fester Struktur. Sie konfigurieren ein Pitchbook einmal mit festen Legal-Seiten, standardisierten Bewertungsabschnitten, freigegebener Cover-Struktur und variablem Deal-Team-Content (Skill Builder). Jedes Mandat startet vom selben freigegebenen Buch.
- Native Diagramme und Tabellen aus Ihren Zahlen. Die Spannen kommen aus Ihrem Modell; offgen setzt sie in native, bearbeitbare Diagramme und Tabellen, die Prüfer wie in jeder anderen .pptx gegen die Quelle abgleichen (bearbeitbare Vorlagen).
- Geschützte Seiten bleiben geschützt. Methodikseiten und Disclaimer sperren Sie mit sperrbaren Elementen. Sie erscheinen genau so, wie Compliance sie freigegeben hat.
- Aktualisieren statt neu bauen. Bewegen sich Kurs oder Modell, aktualisiert offgen Zahlen und Diagramme in der bestehenden Unterlage, ohne dass jemand Tabellen neu abtippt.
Nach demselben Prinzip ersetzt bei Cross Consult ein Master-Workflow sechs Standortunterlagen (zur Fallstudie Cross Consult).
Die Sicht auf den Bankensektor finden Sie auf unserer Seite für Banken, den Transaktionskontext im Überblick zu KI in M&A-Transaktionen. Ihr nächster Schritt: Bringen Sie Ihren Pitchbook-Master in eine Demo und sehen Sie den Workflow mit Ihrer eigenen Vorlage.
Autor dieses Beitrags ist Florian Ploszczyk.
Häufig gestellte Fragen
Was ist ein Football-Field-Diagramm?
Ein Football-Field-Diagramm ist ein horizontales Balkendiagramm mit schwebenden Balken, das die Bewertungsspannen mehrerer Methoden untereinander zeigt: meist 52-Wochen-Kursspanne, Trading Multiples, Transaktionsmultiplikatoren, DCF und LBO. Eine senkrechte Linie markiert oft den Angebotspreis oder den aktuellen Kurs.
Woher kommt der Name Football Field?
Die übereinanderliegenden horizontalen Balken erinnern an die Yard-Linien eines American-Football-Felds. So erklärt es auch das Corporate Finance Institute. Gebräuchlich sind auch die Bezeichnungen Bewertungsübersicht oder Bewertungsspannen-Diagramm.
Wie erstelle ich ein Football-Field-Diagramm in PowerPoint?
Fügen Sie ein Diagramm vom Typ Gestapelte Balken ein. Die erste Reihe enthält den unteren Wert jeder Methode und wird unsichtbar, die zweite die Differenz zwischen oberem und unterem Wert. Danach kehren Sie die Kategorienreihenfolge um, fixieren die Achsengrenzen, beschriften Unter- und Obergrenze und ergänzen eine senkrechte Linie für das Angebot.
Welche Bewertungsmethoden gehören in ein Football Field?
Wall Street Prep nennt DCF, LBO-Analyse, Trading Comparables, Precedent Transactions und die 52-Wochen-Spanne als Standard, dazu optional Liquidationswert und Sum of the Parts. Bei börsennotierten Unternehmen kommen häufig Kursziele von Analysten hinzu. Zeigen Sie nur Methoden, die Sie tatsächlich gerechnet haben und vertreten können.
Ist die Überschneidung aller Balken der faire Wert?
Nein. Die Überschneidung zeigt, wo die Methoden unter ihren Annahmen übereinstimmen. Das ist eine Plausibilisierung, kein Ergebnis. Transaktionsmultiplikatoren enthalten Übernahmeprämien, ein LBO zeigt, was ein Finanzinvestor zahlen kann. Die Bewertungsaussage bleibt ein Urteil, das das Deal-Team begründen muss.
Muss die Achse eines Football Fields bei null beginnen?
Nein. Ein Football Field vergleicht Spannen, keine Größenordnungen. Eine gekürzte Achse ist deshalb üblich und macht die Unterschiede lesbar. Legen Sie feste Grenzen fest, nennen Sie Einheit und Bewertungsstichtag und verwenden Sie dieselbe Skala, wenn Sie zwei Fassungen vergleichen.
Quellen
- 01Football Field Valuation Chart: Excel Tutorial and Example — Wall Street Prep, 2024-04-17. Abgerufen am 20. Oktober 2026.
- 02Football Field Chart — Corporate Finance Institute. Abgerufen am 20. Oktober 2026.
- 03Valuation Methods: Three Main Approaches to Value a Business — Corporate Finance Institute. Abgerufen am 20. Oktober 2026.
- 04Verwenden von Diagrammen in Präsentationen — Microsoft Support. Abgerufen am 20. Oktober 2026.
- 05Ändern der Reihenfolge von Rubriken, Größen oder Datenreihen — Microsoft Support. Abgerufen am 20. Oktober 2026.
- 06Hinzufügen oder Entfernen von Datenbeschriftungen zu oder aus einem Diagramm — Microsoft Support. Abgerufen am 20. Oktober 2026.
- 07Sperrbare Elemente — offgen. Abgerufen am 20. Oktober 2026.
- 08Lösungen für Banken — offgen. Abgerufen am 20. Oktober 2026.
Verwandte Artikel
Banking & Finance
Wasserfalldiagramm in PowerPoint erstellen: Drei Wege zur EBITDA-Bridge, mit kostenloser Vorlage
Artikel lesenBanking & Finance
Pitchbook erstellen: Aufbau, Checkliste und Automatisierung für Investmentbanken
Artikel lesenM&A & Private Equity
Vorlage für die Investment Committee Präsentation: Struktur und Prüfcheckliste
Artikel lesenM&A & Private Equity
KI in M&A: Anwendungsfälle, Vertraulichkeitsrisiken und ein sicherer Workflow
Artikel lesen
Über den Autor
Florian Ploszczyk
Co-Founder and COO, MD
Florian schreibt über Beratungsprozesse, professionelle Präsentationen, Unternehmenswissen und den kontrollierten Einsatz agentischer KI.